Zaplatí poisťovňa opravu vášho auta, aj keď nehodu spôsobíte sami? Havarijné poistenie môže kryť škodu na vlastnom vozidle vrátane nehody z vašej viny. Rozhoduje však rozsah zmluvy, výluky a spoluúčasť. Pred výberom si preto porovnajte nielen poistné, ale aj to, čo vám po škode skutočne zostane na zaplatenie.
Čo kryje havarijné poistenie a ako porovnať cenu?
Havarijná poistka je dobrovoľná. Týka sa majiteľa alebo používateľa auta, ktorý chce chrániť vlastné vozidlo pred finančnou stratou. Zákon ju nevyžaduje, pri leasingu alebo úvere ju však môže vyžadovať zmluva o financovaní.
Bežné krytie zahŕňa haváriu, krádež, živel, vandalizmus a stret so zverou. Konkrétny balík však nemusí obsahovať všetky tieto riziká. Opotrebenie, výrobné chyby či zanedbaná údržba bývajú z krytia vylúčené. Podrobnosti určuje zmluva a všeobecné poistné podmienky.
Čím sa kasko líši od PZP?
Povinné zmluvné poistenie, teda PZP, hradí škody, ktoré prevádzkou vozidla spôsobíte iným. Kasko rieši predovšetkým škody na vašom aute. Jedno preto nenahrádza druhé: ak narazíte do cudzieho vozidla, škodu druhému vodičovi môže hradiť vaše PZP, opravu vášho auta zase havarijná poistka podľa jej podmienok.
Pri porovnaní celkových nákladov na poistenie auta si overte obe zmluvy aj prípadné pripoistenia. Ak škodu na vašom aute zavinil známy vodič, nárok môžete uplatňovať aj z jeho PZP.
Čo ukáže kalkulačka havarijného poistenia?
Kalkulačka havarijného poistenia pomáha pripraviť výpočet podľa údajov o vozidle a požadovaného krytia. Cena havarijného poistenia sa odvíja od vozidla, jeho hodnoty, rozsahu rizík, spoluúčasti a podmienok poisťovne. Orientačný údaj o priemernom poistnom je približne 560 € ročne; konkrétna ponuka môže byť iná.
Pri výpočte havarijného poistenia online vyplňte údaje o aute pravdivo, vrátane výbavy a spôsobu používania. Porovnanie havarijného poistenia má zmysel až pri podobnom rozsahu krytia: lacnejšia ponuka môže mať vyššiu spoluúčasť alebo vynechané riziko. Pomôže aj samostatné porovnanie ponúk poisťovní na auto.
Ako nájsť lacné havarijné poistenie bez nepríjemného prekvapenia?
Najlacnejšie havarijné poistenie nemusí byť najlacnejšie po škode. Pred uzavretím si cez internet porovnajte cenu havarijného poistenia spolu s výlukami, spoluúčasťou a spôsobom opravy. Skontrolujte aj územnú platnosť a požiadavky na zabezpečenie vozidla.
| Čo porovnať | Na čo sa pozerať | Prečo na tom záleží |
|---|---|---|
| Rozsah rizík | Havária, krádež, živel, vandalizmus a zver podľa zmluvy | Vybrané riziká nemusia pokryť každú škodu na vlastnom aute |
| Spoluúčasť | Napríklad 5 % z plnenia, najmenej 165,97 € | Pri menšej škode môže prevážiť minimálna suma |
| Hodnota auta | Poistná hodnota pri uzavretí a všeobecná hodnota pri škode | Nesprávne nastavenie môže ovplyvniť plnenie |
| Oprava | Zmluvný alebo vlastný servis a spôsob úhrady | Rozdiel môže zostať na doplatenie majiteľovi |
| Doplnky | Sklo, náhradné auto, asistencia alebo GAP | Limit a podmienky môžu byť odlišné od základného krytia |
Pri porovnaní havarijného poistenia online si pozrite aj rozdiel medzi krytím všetkých rizík a vybraných rizík. Označenie all-risks neznamená poistku bez výluk. Podrobnosti o tom, ktoré škody a výluky môže kasko obsahovať, sa oplatí čítať pred podpisom.
Akú spoluúčasť a poistnú hodnotu si vybrať?
Spoluúčasť je dohodnutá časť škody, ktorú znášate vy. Pri variante 5 % z plnenia, minimálne 165,97 €, sa uplatní vyššia z oboch hodnôt. Ak je uznaná oprava za 500 €, päť percent predstavuje 25 €, takže sa odpočíta minimum 165,97 € a plnenie bude 334,03 €.
Existuje aj variant 10 % s minimom 331,94 €. Nižšia cena havarijného poistenia môže byť vykúpená vyššou spoluúčasťou; nulová spoluúčasť býva spojená s vyšším poistným a neruší výluky. Podrobne vysvetľujeme aj výpočet vlastného podielu na škode.
Poistnú hodnotu nastavte podľa pravidiel poisťovne a nezabudnite na dodatočnú výbavu. Pri výbere pre mladého vodiča si overte aj podmienky pre poistenie prvého auta začínajúceho vodiča. Pri novom vozidle môže byť témou aj ochrana nového auta a pripoistenie GAP.
Oplatí sa lacnejšie havarijné poistenie na staré auto?
Pri staršom aute rozhoduje jeho hodnota, možnosti opravy a to, či by ste väčšiu škodu vedeli zaplatiť sami. Poisťovne pri štandardnom produkte často pracujú s hranicou približne 8 až 10 rokov, no podmienky sa líšia. Kalkulačka havarijného poistenia vám pomôže zistiť, či je pre vozidlo dostupná ponuka a aká je jej cena.
Alternatívou k plnej poistke môže byť PZP s pripoistením vybraných rizík, napríklad skla alebo zveri. Neposkytne však rovnakú ochranu pri vlastnej havárii. Ekonomickú stránku rozoberá článok o kasku pre ojazdené auto.
Zaplatí havarijná poistka poškriabané auto na parkovisku?
Ak nájdete na parkovisku poškriabaný lak alebo rozbité zrkadlo, najprv skúste zistiť príčinu. Úmyselné poškodenie môže patriť pod vandalizmus. Ak do auta narazilo iné vozidlo, môže ísť o dopravnú škodu; pri známom vinníkovi sa dá riešiť aj z jeho PZP. Pri neznámom vinníkovi rozhoduje vaše vlastné krytie.
Čo robiť, keď páchateľa nepoznáte?
Poškodenie a okolie odfoťte, poznačte si miesto a okolnosti a overte, či sú k dispozícii svedkovia alebo kamerový záznam. Pri podozrení na trestný čin alebo keď to žiada zmluva, kontaktujte políciu. Poisťovni oznámte, čo viete; netvrďte, že išlo o vandalizmus, ak príčina nie je jasná.
Hlásenie vandalizmu na aute sa môže posudzovať inak než škoda spôsobená neznámym vozidlom. Bez svedkov či identifikovaného páchateľa môže byť dokazovanie náročnejšie, ale samo osebe to neznamená automatické zamietnutie.
Má zmysel hlásiť každý škrabanec?
Porovnajte odhad opravy so spoluúčasťou. Ak je oprava lacnejšia než minimálna spoluúčasť, plnenie nemusíte dostať. Zohľadnite aj to, že poistná udalosť sa môže prejaviť na cene ďalšieho obdobia. Odhad však nenahrádza obhliadku: skryté poškodenie môže zvýšiť náklady.
Kryje havarijné poistenie hlodavce a prasknuté sklo?
Prehryznutá kabeláž nemusí byť krytá
Poškodenie kabeláže kunou či iným hlodavcom nie je automaticky havária ani stret so zverou. Niektoré podmienky ho môžu výslovne vylúčiť alebo vyžadovať osobitné pripoistenie. Pri porovnaní havarijného poistenia online hľadajte v podmienkach práve poškodenie hlodavcami, nie iba všeobecnú zmienku o zveri.
Ak sa škoda stane, poruchu zdokumentujte a pred opravou sa obráťte na poisťovňu. Výmena dielov pred obhliadkou môže sťažiť preukázanie príčiny. Iné pravidlá sa môžu uplatniť pri kolízii vozidla s divou zverou.
Samostatné pripoistenie skla alebo plná poistka?
Čelné sklo poškodené kamienkom môže riešiť plné krytie, ak danú udalosť zahŕňa. Samostatné pripoistenie skla má vlastný limit, spoluúčasť a pravidlá opravy alebo výmeny. Overte, či sa vzťahuje len na čelné sklo alebo aj na ďalšie sklá a či poisťovňa vyžaduje konkrétny servis.
Pri výpočte ceny havarijného poistenia porovnajte online aj cenu samostatného pripoistenia skla. Lacnejšia ochrana skla môže stačiť tomu, kto nechce kryť vlastnú haváriu, no nenahradí ochranu proti krádeži či rozsiahlemu poškodeniu auta. Lacné havarijné poistenie s vysokou spoluúčasťou môže byť pri menšom poškodení skla menej užitočné než vhodne nastavené pripoistenie.
Čo znamená totálna škoda a koľko poisťovňa vyplatí?
Technická a ekonomická totálna škoda
Technická totálna škoda znamená, že vozidlo nemožno opraviť do použiteľného stavu. Pri ekonomickej totálnej škode oprava technicky možná je, ale podľa výpočtu poisťovne sa už vzhľadom na hodnotu auta neoplatí. Presnú hranicu a postup nájdete v podmienkach konkrétnej poistky.
Pri porovnaní havarijného poistenia si všimnite, ako poisťovňa určuje hodnotu vozidla, cenu opravy a hodnotu zvyškov. Najlacnejšie havarijné poistenie nemusí byť najvýhodnejšie, ak vám nevyhovuje spôsob likvidácie rozsiahlej škody.
Vzorec plnenia pri totálnej škode
Východiskom je spravidla všeobecná hodnota auta tesne pred škodou. Od nej sa odpočíta hodnota použiteľných zvyškov a dojednaná spoluúčasť. Kúpna cena spred niekoľkých rokov preto nebýva automaticky sumou, ktorú poisťovňa vyplatí.
Pri výsledku si vyžiadajte vysvetlenie hodnoty vozidla, kalkulácie opravy aj ocenenia zvyškov. Ak s výpočtom nesúhlasíte, predložte poisťovni podklady k stavu, výbave alebo hodnote vozidla a požiadajte o prehodnotenie. Praktický pohľad ponúkajú aj skúsenosti s likvidáciou škody.
Kedy pomôže GAP?
Pripoistenie GAP môže za dohodnutých podmienok pomôcť preklenúť rozdiel medzi hodnotou vozidla pri totálnej škode a hodnotou určenou v zmluve o GAP. Nie je to automatický doplatok bez limitov. Dôležité sú spôsob výpočtu, trvanie, výluky a podmienky uplatnenia.
Pri financovanom alebo novom aute sa oplatí preveriť uplatnenie GAP pri totálnej škode. Cena havarijného poistenia spolu s GAP musí dávať zmysel vzhľadom na hodnotu auta aj vaše finančné záväzky.
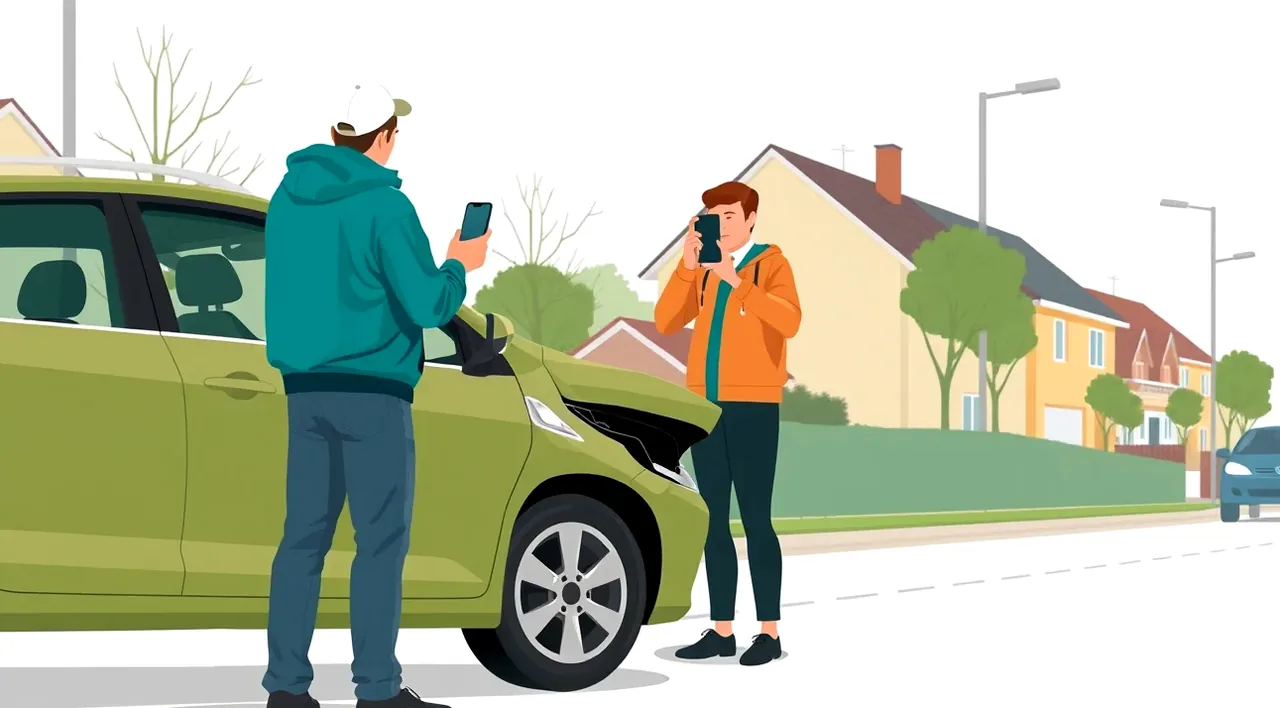
Ako postupovať po nehode a nahlásiť škodu?
Postup od miesta nehody po obhliadku
- Zabezpečte ľudí a miesto. Podľa situácie privolajte záchranné zložky a políciu. Nepokračujte v jazde, ak je vozidlo nebezpečné.
- Zdokumentujte udalosť. Odfoťte autá, poškodenia, ich polohu a okolie. Zaznamenajte údaje účastníkov a prípadných svedkov.
- Kontaktujte políciu, ak je to potrebné. Pri krádeži, podozrení na úmyselné poškodenie alebo strete so zverou overte aj požiadavky poistných podmienok.
- Oznámte škodu poisťovni. Uveďte miesto, čas, okolnosti a poškodenia. Pripravte si číslo zmluvy, údaje o vozidle a fotografie.
- Počkajte na pokyny k obhliadke. Auto neopravujte ani neodstraňujte stopy skôr, než to poisťovňa odsúhlasí, okrem opatrení potrebných na bezpečnosť alebo zabránenie ďalšej škode.
- Doplňte požadované doklady. Môže ísť o správu o nehode, policajný záznam, faktúru zo servisu alebo ďalšie podklady podľa okolností.
Na stránke Slovenskej kancelárie poisťovateľov nájdete tlačivá vrátane správy o nehode. Pri príprave hlásenia pomôže aj prehľad dokladov k škode na vozidle.
Dokedy treba škodu oznámiť?
Občiansky zákonník v § 799 ukladá oznámiť poistnú udalosť písomne bez zbytočného odkladu. Konkrétne lehoty v dňoch môžu určovať poistné podmienky. Niektoré používajú 15 dní doma a 30 dní v zahraničí, iná zmluva môže mať odlišnú lehotu. Tieto čísla nie sú všeobecnou zákonnou lehotou pre havarijnú poistku.
Škodu preto oznámte čo najskôr a riaďte sa vlastnou zmluvou. Krátenie plnenia pre vedomé porušenie povinnosti má zákonné podmienky; záleží aj na jeho vplyve na vznik udalosti alebo rozsah následkov. O dôvodoch rozhodovania poisťovne píšeme pri krátení poistného plnenia.
Môžem si po škode vybrať vlastný servis?
Možnosť výberu závisí od zmluvy. Zmluvný servis poisťovne môže zabezpečiť obhliadku, opravu a komunikáciu o nákladoch. Pri vlastnom neautorizovanom servise si vopred overte, aké doklady poisťovňa potrebuje a aké ceny práce a dielov uzná.
Faktúra zo servisu alebo rozpočtová likvidácia?
Pri oprave na faktúru poisťovňa posudzuje predložené náklady podľa poistných podmienok. Pri rozpočtovej likvidácii vypočíta plnenie podľa vlastného ocenenia opravy. Vyplatená suma sa nemusí rovnať faktúre vášho servisu, preto si spôsob likvidácie potvrďte ešte pred objednaním opravy.
Porovnanie havarijného poistenia by malo zahŕňať aj pravidlá pre cenu práce, diely a prípadné doplatky. Ak chcete lacné havarijné poistenie, nevyberajte ho len podľa ročného poistného: zmluvne obmedzený výber servisu môže byť pre vás podstatný.
Môžem si havarijné poistenie pri leasingu vybrať sám?
Zo zákona povinné nie je, ale leasingová spoločnosť alebo poskytovateľ úveru ho môže požadovať v zmluve. Možnosť zvoliť si vlastnú poisťovňu závisí od financovania. Pred podpisom si vypýtajte písomné podmienky vrátane požadovaného krytia, spoluúčasti a zabezpečenia vozidla.
Čo je vinkulácia poistného plnenia?
Vinkulácia znamená, že právo na poistné plnenie je upravené v prospech financujúcej spoločnosti podľa dohodnutých pravidiel. Neznamená to, že každá suma vždy skončí mimo vášho dosahu; postup pri oprave a totálnej škode závisí od dohody. Pred zmenou poisťovne si overte, kto musí novú zmluvu a vinkuláciu schváliť.
Havarijné poistenie online si môžete vypočítať aj pred rokovaním o financovaní. Porovnanie ceny havarijného poistenia však robte s rovnakými požiadavkami poskytovateľa úveru; lacnejšia poistka, ktorá ich nespĺňa, nemusí byť prijateľná. Pozrite si aj pravidlá pre PZP pri leasingu a úvere.
Ako nahlásiť škodu na aute zo zahraničia?
Pred cestou si skontrolujte územnú platnosť, výluky a číslo asistenčnej linky. Havarijná poistka nemusí automaticky platiť vo všetkých krajinách, ktoré plánujete navštíviť. Zelená karta preukazuje PZP; sama osebe nepotvrdzuje rozsah havarijnej poistky.
Čo ak zahraničná polícia nevydá záznam?
Ak to okolnosti alebo poistné podmienky vyžadujú, políciu privolajte a požiadajte o potvrdenie či číslo spisu. Keď policajný záznam nedostanete, zaznamenajte názov útvaru, kontakt, číslo prípadu a dôvod, ktorý vám polícia uviedla. Poisťovni odovzdajte fotografie, údaje účastníkov a ďalšie dostupné doklady; nevydanie záznamu jej oznámte bez odkladu.
O oprave v zahraničí sa najprv poraďte s asistenčnou službou, ak je to možné. Doklady a rozsah pomoci pred cestou preverte podľa zoznamu, čo skontrolovať na poistke pred dovolenkou.
Chráni havarijná poistka aj spolujazdcov a batožinu?
Základná poistka vozidla sa sústreďuje na auto a poistenú výbavu. Zranenie posádky ani škoda na prevážaných osobných veciach nie sú automaticky zahrnuté. Podľa potreby si overte pripoistenie úrazu posádky alebo batožiny a jeho limity.
Čo s ukradnutými vecami a nákladom?
Ukradnutý kufor, notebook či tovar nepredstavujú automaticky poistenú výbavu auta. Pripoistenie batožiny môže mať obmedzenia podľa druhu veci, spôsobu uloženia a zabezpečenia vozidla. Pri pracovnom náklade alebo preprave za odplatu sa poisťovne výslovne opýtajte, či je dané použitie vozidla a náklad krytý.
Pred cestou skontrolujte aj podmienky krytia posádky a prípadné osobné poistenie. Ak po nehode vznikne nárok voči známemu vinníkovi, posudzuje sa osobitne; neznamená to, že každú vec preplatí havarijná poistka.
Je v cene havarijného poistenia náhradné auto a asistencia?
Asistenčné služby môžu zahŕňať pomoc na mieste, odťah alebo ďalšie služby po udalosti. Náhradné vozidlo nemusí byť v základe a nie vždy patrí pri každej poruche či škode. Rozhoduje dohodnutý rozsah, limit a podmienky aktivácie.
Na čo sa opýtať pred objednaním odťahu?
Overte, či treba najprv zavolať asistenčnú linku, kam možno auto odviezť, kto hradí náklady nad limit a za akých okolností vzniká nárok na náhradné vozidlo. Pri porovnaní ceny havarijného poistenia online skontrolujte tieto pravidlá aj pre zahraničie. Podrobnejšie rozoberáme asistenčné služby a nárok na odťah.
Lacné havarijné poistenie môže mať skromnejšiu asistenciu. Ak auto potrebujete denne, porovnanie havarijného poistenia cez internet doplňte o výpočet ceny s náhradným vozidlom a bez neho. Až potom uvidíte, za akú ochranu si priplácate.
Čo sa stane s havarijnou poistkou pri predaji auta?
Pri zmene vlastníka alebo držiteľa nepredpokladajte, že sa zmluva automaticky prepíše na kupujúceho. Predaj oznámte poisťovni, predložte požadované doklady a požiadajte o písomné potvrdenie ďalšieho postupu. Nový majiteľ si má vlastné krytie vyriešiť od času, keď ho potrebuje.
Ako riešiť zánik a nespotrebované poistné?
Overte si dátum zániku, prípadný nárok na vrátenie nespotrebovaného poistného a spôsob vyrovnania. Ak je plnenie vinkulované, riešte predaj aj s financujúcou spoločnosťou. Zmena držiteľa má osobitné následky aj pre PZP; pozrite si povinnosti nového držiteľa vozidla.
Ak poistku nemeníte pre predaj, ale chcete lacnejšie havarijné poistenie, sledujte poistné obdobie. Výpoveď ku koncu obdobia musí byť doručená najmenej 6 týždňov pred jeho koncom. Do 2 mesiacov od uzavretia možno zmluvu vypovedať s osemdennou výpovednou lehotou. Po poistnej udalosti existuje osobitná možnosť výpovede s lehotami podľa zákona.
Pri hľadaní novej zmluvy použite kalkulačku havarijného poistenia a porovnajte online aj dátum začiatku krytia. Výpočet ceny havarijného poistenia si uložte spolu s rozsahom a podmienkami, aby ste neporovnávali len najlacnejšie poistné. Pri PZP si môžete osobitne overiť aj lehoty výpovede PZP v UNIQA.
Časté otázky o havarijnom poistení
Výber a cena poistky
Koľko stojí havarijné poistenie online? Orientačný priemer je približne 560 € ročne, nie je to však cenová ponuka. Kalkulačka havarijného poistenia pripraví výpočet podľa konkrétneho auta a zvolených podmienok.
Kde nájdem najlacnejšie havarijné poistenie? Porovnanie havarijného poistenia online vám ukáže dostupné ceny. Pred výberom najlacnejšej poistky skontrolujte rovnaké riziká, spoluúčasť, výluky a servisné podmienky.
Stačí mi PZP s pripoistením skla a zveri? Môže stačiť, ak chcete chrániť len tieto riziká a vlastnú haváriu unesiete z úspor. Nie je to náhrada plného krytia vlastného auta.
Určuje zákon minimálnu poistnú sumu na kasko? Zákonné minimálne limity pre PZP sa na dobrovoľnú havarijnú poistku nevzťahujú. Hodnotu a rozsah nastavujete podľa podmienok zmluvy.
Čo si skontrolovať pred podpisom?
- Údaje o vozidle, jeho hodnotu a doplnkovú výbavu.
- Kryté riziká, výluky a územnú platnosť.
- Spoluúčasť pri jednotlivých rizikách a limity pripoistení.
- Podmienky servisu, asistencie a náhradného vozidla.
- Začiatok krytia, splatnosť poistného a prípadnú vinkuláciu.
Škody, výluky a ukončenie zmluvy
Preplatí poisťovňa nehodu, ktorú som zavinil sám? Vlastná vina býva súčasťou havarijného krytia. Plnenie však závisí od zmluvy, výluk a spoluúčasti.
Vyhol som sa srnke a skončil v priekope. Je to stret so zverou? Bez fyzického kontaktu nemusí ísť o stret podľa podmienok pripoistenia. Udalosť však môže byť posúdená ako havária, ak ju zmluva kryje. Okolnosti treba zdokumentovať.
Čo ak nemám platnú STK alebo emisnú kontrolu? Poisťovňa môže skúmať technický stav, príčinu škody a poistné podmienky. Neplatná kontrola môže viesť k sporu o plnenie; pri posúdení sú podstatné aj konkrétne okolnosti a súvis so škodou.
Zvýši sa poistné po nahlásení škody? Môže sa zvýšiť alebo sa môže zmeniť priznaná zľava. Záleží na pravidlách poisťovne a ďalšej ponuke; zvýšenie nie je pri každom prípade rovnaké.
Môže poisťovňa vypovedať zmluvu po škode? Zákon umožňuje výpoveď po poistnej udalosti aj poisťovni. Platí lehota do jedného mesiaca od oznámenia udalosti alebo od poskytnutia či zamietnutia plnenia a osemdenná výpovedná lehota.
Čo ak nezaplatím poistné načas? Neignorujte upozornenie poisťovne. Neplatenie môže viesť k zániku poistenia podľa zákonných a zmluvných podmienok; overte si splatnosť, prípadný dlh a stav zmluvy priamo u poisťovne.