Ak po krupobití začnete auto opravovať skôr, než poisťovňa zdokumentuje škodu alebo vám dá pokyn, môže plnenie skrátiť, prípadne ho odmietnuť v rozsahu, ktorý už nevie overiť. Obhliadka po krupobití preto nie je len formalita: pomáha určiť rozsah poškodenia, spôsob opravy aj výšku poistného plnenia. Zákon určuje lehoty na oznámenie udalosti a vybavenie nároku, konkrétny postup však ovplyvňujú aj poistná zmluva a pokyny poisťovne.
Čo obhliadka škody po krúpach rozhoduje
Ktoré poistenie môže škodu uhradiť
Krupobitie je živelná udalosť. Škodu na vlastnom aute môže kryť havarijné poistenie alebo samostatné pripoistenie živelných udalostí k PZP. Základné povinné zmluvné poistenie škodu na vašom vozidle neuhradí; kryje zodpovednosť za škodu spôsobenú iným. Pripoistenie živlov k PZP má navyše často pevný limit, napríklad 500 až 2 000 €, kým pri kasku sa poistná suma dojednáva podľa všeobecnej hodnoty vozidla. Rozdiel medzi krytiami opisuje aj sprievodca o poškodení auta krúpami a poistnom krytí.
Pri výbere poistky si preto skontrolujte, či medzi krytými rizikami figuruje krupobitie, aký je limit a aká spoluúčasť sa odpočíta. Kasko je dobrovoľné a zákon neurčuje jeho minimálny ani maximálny limit. Podmienky, cenu a rozsah havarijného krytia približuje stránka o cene havarijného poistenia. Ak si poistku práve vyberáte, užitočný je aj prehľad možností poistenia auta.
Čo technik zapisuje a fotografuje
Pri obhliadke vozidla technik alebo likvidátor poistných udalostí zaznamená počet a hĺbku preliačin, ich polohu na jednotlivých dieloch a prípadné poškodenie laku. Kontrolovať treba aj čelné sklo, strešné okno, svetlá, plastové diely a lišty. Záznam slúži na určenie rozsahu opravy, jej ceny a toho, či je účelné použiť metódu PDR bez lakovania alebo klasické klampiarske a lakovnícke práce.
Posúdenie môže prebehnúť u vás s mobilným technikom, v zmluvnom servise, v dočasnom obhliadkovom stredisku pri kalamite alebo samoobhliadkou cez aplikáciu. Poisťovňa môže pri rozsiahlej škode, nejasných fotografiách či potrebe rozobrať diel požiadať aj o fyzickú kontrolu. Obhliadka po krupobití môže viesť aj k záveru, že ide o ekonomickú totálnu škodu: auto pritom nemusí byť nepojazdné. Základné možnosti krytia a priebeh škody rozoberá článok o poistnom plnení po krupobití.
Ako nahlásiť škodu a pripraviť auto na obhliadku
Lehoty a termíny, ktoré treba sledovať
Podľa § 797 ods. 2 Občianskeho zákonníka č. 40/1964 Zb. treba poistnú udalosť oznámiť poistiteľovi bez zbytočného odkladu. Zákon neurčuje všeobecnú lehotu 24 hodín; nahlásenie do 24 hodín je odporúčanie z praxe, ktoré pomáha uchovať dôkazy. Pri neskorom oznámení môže byť ťažšie preukázať, kedy a kde škoda vznikla. Právo na plnenie sa nepremlčí po pár dňoch, no odklad môže skomplikovať posúdenie a za určitých okolností viesť ku kráteniu.
| Čo treba vybaviť | Lehota | Právny alebo praktický základ |
|---|---|---|
| Nahlásenie poistnej udalosti | Bez zbytočného odkladu | § 797 ods. 2 Občianskeho zákonníka |
| Odporúčaný čas na nahlásenie po búrke | Do 24 hodín | Odporúčanie z praxe, nie zákonná lehota |
| Skončenie potrebného vyšetrovania | Do jedného mesiaca od oznámenia | § 797 ods. 3; ak to okolnosti umožňujú |
| Výplata po skončení vyšetrovania | Do 15 dní | § 799 ods. 1 |
| Primeraná záloha | Na požiadanie, ak sa vyšetrovanie nedá skončiť do mesiaca | § 799 ods. 2 |
| Premlčanie práva na plnenie | 3 roky; lehota začína plynúť rok po udalosti | § 101 a § 104 |
Pätnásťdňová lehota nezačína plynúť od nahlásenia, ale až po skončení vyšetrovania potrebného na zistenie rozsahu povinnosti plniť. Ak sa vyšetrovanie predĺži nad mesiac, môžete poisťovňu požiadať o primeranú zálohu. Ak sa stav likvidácie nehýbe, postup pri zisťovaní lehoty poisťovne na vybavenie škody vysvetľuje, čo si od nej vyžiadať.
Postup krok za krokom a kontrolný zoznam
- Zaznamenajte miesto a čas búrky. Uveďte, kde vozidlo stálo a kedy ste poškodenie zistili; pomôžu aj meteorologické dáta.
- Odfoťte auto pred čistením. Urobte zábery celého vozidla zo všetkých strán a potom detailné fotografie jednotlivých poškodených dielov.
- Nahláste poistnú udalosť. Použite kanál určený poisťovňou a uschovajte si číslo škody. Pri vypĺňaní pomôže prehľad dokladov, ktoré poisťovňa žiada pri hlásení, alebo návod na elektronické nahlásenie škody.
- Dohodnite spôsob obhliadky. Overte, či príde technik, máte ísť do servisu, alebo máte nahrať fotografie do aplikácie. Niektoré kroky vybavíte cez mobilnú aplikáciu poisťovne.
- Skontrolujte protokol. Pred podpisom overte počet preliačin podľa dielov a zapísanie skiel, líšt či strešného okna. V prípade neúplného záznamu žiadajte doplnenie.
- Počkajte na pokyn k oprave. Servisné práce nezačínajte, kým poisťovňa škodu nezdokumentuje alebo vám výslovne nepovolí ďalší postup.
- Odfoťte vozidlo ako celok aj poškodenia zblízka.
- Zapíšte si miesto a približný čas krupobitia.
- Pripravte číslo poistnej zmluvy a osvedčenie o evidencii, ak ich poisťovňa žiada.
- Uchovajte si potvrdenie o nahlásení, fotografie, protokol a doklady za opravu.
- Pred podpisom skontrolujte, či protokol zahŕňa všetky poškodené diely.
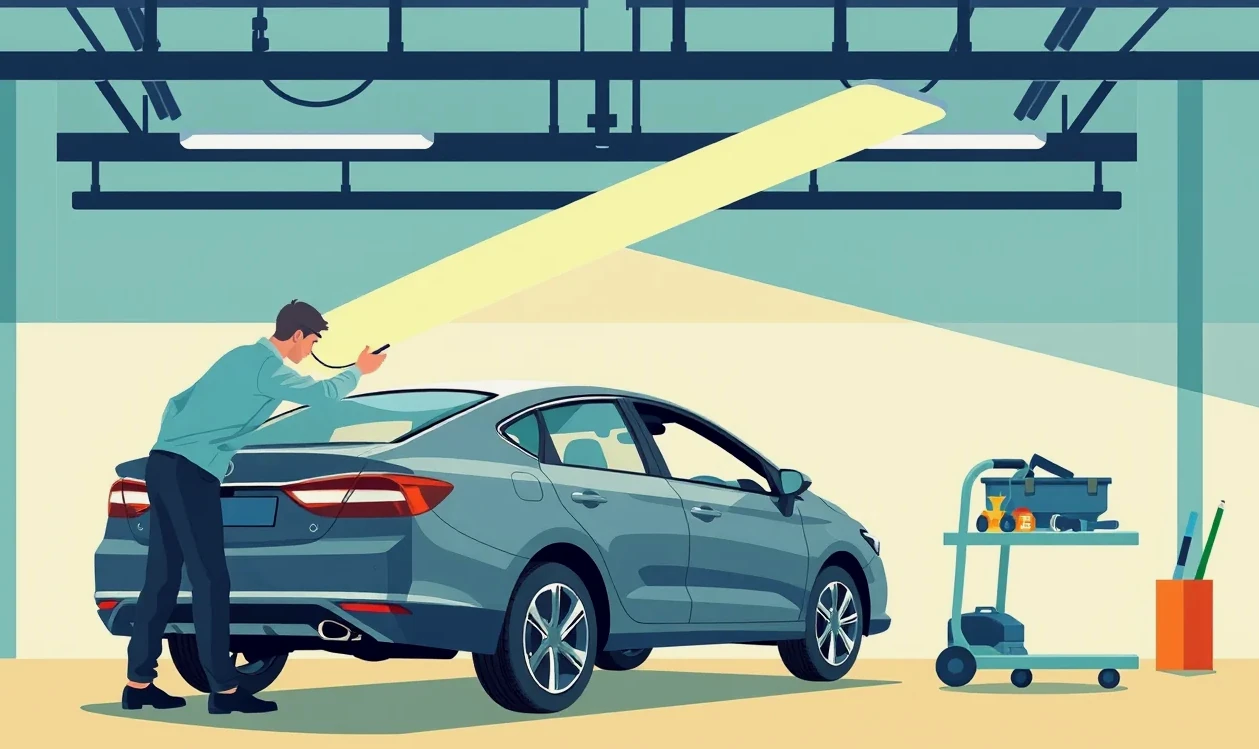
Fotografujte pri rozptýlenom svetle, ideálne z uhla, pri ktorom sa tiene preliačin ukážu. Na striebornej karosérii pomôže svetelná rampa alebo tieňová doska, ak ich má k dispozícii servis. Vyhnite sa foteniu len zhora v ostrom slnku alebo v tme. Auto pred obhliadkou neleštite ani dôkladne nečistite: technik má posúdiť prvotný stav. Pri kalamite si odložte aj fotografie krúp či poškodení v okolí, ak ich máte.
Rozpočet alebo faktúra: ako sa určí poistné plnenie
Čo znamená výplata na účet a oprava v servise
Poisťovňa môže vyčísliť škodu rozpočtom nákladov na opravu podľa kalkulačného systému. Suma sa potom vyplatí vám na účet a opravu si organizujete sami. Pri druhom postupe sa oprava vykoná v zmluvnom servise a poisťovňa uhradí schválené náklady podľa faktúry, prípadne na základe krycieho listu. Konkrétny spôsob závisí od poistnej zmluvy a pravidiel poisťovne; automaticky neplatí, že každá poisťovňa uhradí akúkoľvek faktúru z vami zvoleného servisu.
Pred výberom si vyžiadajte písomné vysvetlenie, či rozpočet zahŕňa prácu, materiál a prípadné lakovanie a ako sa uplatní spoluúčasť. Porovnanie finančnej náhrady s opravou v servise pomôže odhadnúť, či rozpočtová suma pokryje skutočnú cenu opravy. Ústny prísľub servisu nenahrádza krycí list ani písomné stanovisko poisťovne.
PDR, lakovanie a ekonomická totálna škoda
PDR, teda Paintless Dent Removal, je oprava preliačin bez lakovania. Technik zo zadnej strany dielu vytláča poškodenie alebo používa vhodný nástroj na jeho vytiahnutie. Metóda je spravidla použiteľná, keď lak nie je prasknutý a miesto je prístupné. Pri poškodenom laku, ostrej hrane, deformácii pri okraji dielu alebo nevhodnom prístupe môže technik navrhnúť klasickú opravu, výmenu dielu alebo lakovanie väčšej plochy.
Pri streche môže technik namietať PDR, ak je plech výrazne deformovaný, poškodený lak alebo sa k preliačinám nedá bezpečne dostať bez zásahu do interiéru. Samotná požiadavka na výmenu dielu či lakovanie celej strechy by mala byť podložená technickým dôvodom a uvedená v kalkulácii. Ak servis po rozobratí nájde ďalšie poškodenie, žiadajte doobhliadku pred pokračovaním prác; ďalšie položky doložte fotografiami a nechajte si ich potvrdiť.
| Orientačná položka | Suma alebo čas | Čo údaj znamená |
|---|---|---|
| Oprava jednej preliačiny metódou PDR | Od 30 € za kus | Orientačná cena; závisí od miesta a rozsahu |
| Približne 20 menších preliačin bez poškodenia laku | 400 až 900 € | Orientačný rozsah opravy |
| Preliačiny s poškodeným lakom | 1 000 až 2 500 € | Podľa potrebných klampiarskych a lakovníckych prác |
| Spoluúčasť pri havarijnom poistení | Často 5 %, minimálne 100 alebo 165 € | Rozhoduje konkrétna poistná zmluva |
| Pripoistenie živlov k PZP | Limity napríklad 500 až 2 000 € | Pevný limit môže byť nižší než výška škody |
| Oprava jedného miesta metódou PDR | 30 až 90 minút | Orientačný čas na jedno miesto |
| Oprava vozidla metódou PDR | Obvykle 1 až 3 dni | Celkový čas závisí od počtu a rozsahu poškodení |
Pri čiastočnej škode sa z uznaných nákladov odpočíta dojednaná spoluúčasť. Pri spoluúčasti 5 % s minimom 165 € sa uplatní percentuálny výpočet alebo minimálna suma podľa zmluvy; ak je vypočítaných 5 % menej než minimum, zaplatíte minimálnu spoluúčasť. Ak je oprava drahšia než ekonomicky odôvodnené náklady vzhľadom na hodnotu auta, môže ísť o ekonomickú totálnu škodu. V takom prípade sa plnenie počíta ako všeobecná hodnota vozidla v čase škody mínus hodnota použiteľných zvyškov a spoluúčasť. Pri financovanom aute môžu pravidlá doplniť vinkulácia a podmienky lízingovej spoločnosti; finančnú stratu pri novom vozidle približuje aj výpočet GAP poistenia.
Čo robiť, aby sa škoda nezväčšila a dôkazy zostali zachované
Rozbité okno zakryte, opravu však neukrývajte
Ak krúpy rozbili okno alebo strešné sklo, zabráňte dažďu, aby poškodil interiér. Otvor dočasne zakryte nepremokavou fóliou alebo iným bezpečným spôsobom, najprv však odfoťte pôvodný stav a poškodené sklo. Opatrenie si zaznamenajte a odložte si doklady za nevyhnutný materiál či zásah. Povinnosť predchádzať zväčšovaniu škody neznamená, že musíte čakať na obhliadku a nechať vodu zatekať do auta. Rozsah škody na skle a súvisiace krytie vysvetľuje prehľad o limitoch a spoluúčasti pri poistení skla.
Ak už do vozidla zatieklo, samostatne odfoťte mokré čalúnenie, podlahu, elektroniku a miesto prieniku vody. Následnú škodu oznámte poisťovni; z posúdenia musí byť jasné, čo spôsobilo krupobitie priamo a čo vzniklo zatečením. Nevyhadzujte poškodené diely ani doklady, kým poisťovňa neukončí posudzovanie alebo vám nedá pokyn.
Prečo nezačať opravu pred obhliadkou
Fotografie samy osebe nemusia nahradiť obhliadku, ak poisťovňa potrebuje overiť počet jamiek, ich hĺbku alebo stav laku. Po oprave sa pôvodný rozsah nemusí dať spoľahlivo zrekonštruovať. Preto nezačínajte klampiarske ani lakovnícke práce bez zdokumentovania škody a bez súhlasu či pokynu poisťovne. Porušenie postupu môže sťažiť preukázanie nároku a viesť ku kráteniu plnenia; dôvody, pre ktoré poisťovňa môže náhradu znížiť, opisuje aj článok o krátení poistného plnenia.
Ak poisťovňa pri kalamite ponúkne samoobhliadku, dodržte jej pokyny k fotografiám a počkajte na potvrdenie, že ďalší postup môžete začať. Pri nejasnostiach si vyžiadajte stanovisko písomne. Ak sa po obhliadke objaví ďalšie poškodenie, napríklad po demontáži tapacíru, prerušte práce v dotknutej časti a žiadajte doobhliadku. Predaj neopraveného auta pred obhliadkou je rizikový, pretože poisťovňa už nemusí vedieť overiť jeho stav.
Krupobitie na firemnom aute a vplyv škody na ďalšiu poistku
Čo má urobiť zamestnanec pri poškodení služobného vozidla
Ak auto patrí zamestnávateľovi alebo je na lízing, zamestnanec má bez odkladu informovať osobu, ktorá vozový park spravuje, a postupovať podľa interných pokynov. Treba zaznamenať čas a miesto udalosti, odfotografovať vozidlo a nahlásiť škodu poisťovni podľa dohody so zamestnávateľom. Zamestnanec by nemal sám objednať opravu ani sľúbiť úhradu škody bez poverenia.
Samotný fakt, že auto stálo na parkovisku firmy počas búrky, automaticky neznamená, že škodu musí zaplatiť zamestnanec. Zodpovednosť závisí od okolností a právneho vzťahu; rozhodujúce je, či došlo k porušeniu povinnosti, nie iba to, kto mal vozidlo pridelené. Pri lízingovom aute si overte, či je poistné plnenie vinkulované a komu poisťovňa vyplatí peniaze. Krupobitie na firemnom vozidle treba riešiť cez poistnú zmluvu a zamestnávateľa, nie neformálnou dohodou o oprave.
Bonus, malus a cena pri obnove zmluvy
Vplyv škody na bonus a malus nie je pri každej poistnej zmluve rovnaký. Záleží na podmienkach poisťovne, zvolenom produkte a tom, ako sa v ňom posudzuje poistná udalosť. Krupobitie nie je zavinená dopravná nehoda, ale to samo osebe nezaručuje, že nahlásenie nebude mať vplyv na budúce poistné. Pred uplatnením nároku si preto pozrite zmluvu a podmienky obnovy.
Porovnajte odhadované plnenie po odpočítaní spoluúčasti s možným vplyvom na cenu poistenia pri ďalšom období. Ak škoda sotva prevyšuje minimálnu spoluúčasť, môže byť výsledné plnenie nízke. Naopak, pri rozsiahlejších preliačinách môže byť rozdiel oproti samoplatbe podstatný. Pre študenta, ktorý sleduje najmä cenu, je vhodné porovnávať nielen poistné, ale aj limity, spoluúčasť a kryté riziká; praktický prehľad ponúka sprievodca poistením auta pre študentov.
Časté otázky o obhliadke a plnení po krupobití
Kedy musím škodu nahlásiť a treba volať políciu?
Do koľkých dní od búrky musím krupobitie nahlásiť? Zákon hovorí „bez zbytočného odkladu“, nie o pevnom počte dní. V praxi škodu nahláste čo najskôr, odporúčane do 24 hodín. Musím ku krupobitiu privolať políciu? Pri živelnej škode na stojacom vozidle sa polícia neprivoláva.
Môžem auto umyť alebo opraviť pred príchodom technika?
Mám auto pred obhliadkou umyť? Neleštite ho a nerobte hĺbkové čistenie. Ak je špinavé, riaďte sa pokynom poisťovne a najskôr zdokumentujte pôvodný stav. Môžem dať auto do servisu hneď? Dohodnúť termín môžete, ale opravu nezačínajte bez obhliadky alebo výslovného pokynu poisťovne.
Čo ak technik nezapísal všetky preliačiny alebo nesúhlasím s opravou?
Čo ak bolo pri obhliadke zamračené a jamky nebolo vidieť? Upozornite na to technika, doložte fotografie pri vhodnom svetle a žiadajte doplnenie protokolu alebo ďalšiu obhliadku. Preplatí poisťovňa PDR bez lakovania? Ak metóda technicky obnoví diel a spĺňa podmienky poistnej zmluvy, môže byť uznaná; rozhoduje posúdenie škody a schválený rozpočet.
Dostanem peniaze do 15 dní od nahlásenia a prídem o bonus?
Kedy mi prídu peniaze na účet? Do 15 dní od skončenia potrebného vyšetrovania, nie od samotného nahlásenia. Ak sa vyšetrovanie nedá skončiť do mesiaca, môžete požiadať o primeranú zálohu. Prídem po nahlásení o bonus na havarijnom poistení? To závisí od konkrétnych podmienok zmluvy; overte si ich pred uplatnením nároku.
Ak si nie ste istí, či sa oprava oplatí riešiť cez poistku, porovnajte jej odhadovanú cenu, spoluúčasť a písomné stanovisko poisťovne. Obhliadka po krupobití vám dá podklad na rozhodnutie, no správny výsledok závisí aj od včasného nahlásenia, úplnej dokumentácie a dodržania pokynov k oprave.