Poistenie a asistenčné systémy vo vozidle sa často spájajú s očakávaním, že modernejšie a bezpečnejšie auto automaticky znamená lacnejšiu poistku. Taká zľava však na slovenskom trhu spravidla nie je bežná. ADAS môže pomôcť znížiť počet nehôd, no senzory, kamery a ich kalibrácia zároveň predražujú opravy. Pri výbere poistenia preto nestačí pozerať len na to, aké systémy auto má. Treba rozlišovať, čo kryje PZP, čo havarijné poistenie a čo je iba technická pomoc v zmluve.
Najčastejšie nedorozumenia vznikajú pri výmene čelného skla, poškodení nárazníka so senzormi, poruche asistenta alebo pri škode, ktorú vodič považuje za drobnú. Rozhodujú poistné podmienky, príčina škody, technický stav auta a správny postup pri oprave. Na čo si dať pozor pri kasko poistení, sa oplatí preveriť ešte pred uzavretím zmluvy.
Poistenie a asistenčné systémy vo vozidle: čo je čo
ADAS je výbava auta, asistencia je služba z poistky
ADAS označuje pokročilé asistenčné systémy vodiča zabudované vo vozidle. Patrí sem napríklad autonómne núdzové brzdenie AEB, asistent udržiavania v jazdnom pruhu, inteligentný asistent rýchlosti ISA či záznamník nehodových dát EDR. Systémy používajú kamery, radary alebo ďalšie snímače, aby sledovali okolie auta a pomáhali vodičovi. Ich prítomnosť však neznamená, že vozidlo riadi samo alebo že zodpovednosť za jazdu prechádza na výrobcu.
Asistenčné služby v poistnej zmluve sú niečo iné. Môžu zahŕňať odťah, výjazd mechanika alebo pomoc pri poruche. Rozsah aj finančné limity určuje konkrétny balík. Pri výbere preto neporovnávajte iba výbavu vozidla, ale aj to, čo poistka sľubuje pri nehode či poruche. Podrobnosti o možnostiach krytia a cene nájdete cez výpočet poistenia auta.
PZP a havarijné poistenie nekryjú rovnakú škodu
Povinné zmluvné poistenie hradí škodu, ktorú prevádzkou vozidla spôsobíte iným. Nekryje automaticky vaše poškodené čelné sklo, radar ani vlastný nárazník. Na vlastné vozidlo slúži havarijné poistenie, ak daný typ škody patrí do dohodnutého rozsahu a nejde o výluku. Pri PZP sú zákonné minimálne limity 6 450 000 eur na škody na zdraví a náklady pri usmrtení a 1 300 000 eur na vecné škody a ušlý zisk na jednu škodovú udalosť.
Poistenie a asistenčné systémy vo vozidle sa preto posudzujú podľa toho, komu vznikla škoda a čo ju spôsobilo, nie iba podľa prítomnosti senzora. Ak vás zaujíma zodpovednosť pri vozidle, ktoré do istej miery zasahuje do riadenia, pozrite si aj kto zodpovedá za nehodu autonómneho auta. Väčšina áut s ADAS však stále vyžaduje, aby vodič sledoval cestu a bol pripravený zasiahnuť.
Cena poistenia auta s ADAS a očakávaná zľava
Bezpečnostná výbava automaticky neznižuje poistné
Častý omyl je predpoklad, že asistent núdzového brzdenia alebo udržiavania v pruhu prinesie automatickú zľavu. Poisťovne na slovenskom trhu prítomnosť ADAS spravidla nezohľadňujú plošnou zľavou. Systémy môžu znižovať počet nehôd, no poistná cena závisí aj od hodnoty auta, rozsahu krytia, spoluúčasti, zabezpečenia a údajov o vodičovi. Vyššia obstarávacia cena moderného vozidla môže naopak zvýšiť havarijné poistné.
Poistenie a asistenčné systémy vo vozidle neznamenajú rovnaký náklad pri každom aute. Pri škode môže byť potrebné vymeniť radar, kameru, kabeláž alebo celý diel a potom systém odborne nastaviť. Aj náraz, ktorý zvonka vyzerá ako poškodený plastový kryt, môže zasiahnuť skrytý snímač. Pri rozhodovaní pomôže porovnať nielen ročné poistné, ale aj spoluúčasť, limity a spôsob opravy. Čo ovplyvňuje cenu kaska, je užitočné poznať ešte pred porovnaním ponúk.
Telematika môže ponuku ovplyvniť inak než samotné ADAS
Telematika sleduje napríklad nájazd alebo spôsob jazdy a môže byť v niektorých poistných produktoch podkladom na individuálne posúdenie. Nie je to však to isté ako kamera, ktorá v aute rozpoznáva čiaru na ceste. Podmienky sa líšia podľa poisťovne a konkrétnej zmluvy; vodič by si mal overiť, aké údaje sa zaznamenávajú a ako môžu vplývať na cenu.
Poistenie a asistenčné systémy vo vozidle sa tak pri cene stretávajú iba nepriamo. Samotný počet senzorov nie je spoľahlivým dôvodom na predpoklad nižšieho poistného. Ak sa poistné pri obnove zmení, dôvodom môžu byť aj iné okolnosti než výbava auta; viac vysvetľuje prehľad zmien ceny poistenia auta. Pri novom vozidle porovnajte ponuky podľa rovnakého rozsahu a overte, či je zahrnuté pripoistenie skiel aj kalibrácia.
Zodpovednosť vodiča a výluky pri zlyhaní asistenta
Vodič zostáva zodpovedný za vedenie vozidla
Aktívny asistent nemení vodiča na pasažiera. Ak autonómne núdzové brzdenie nezareaguje, zareaguje neskoro alebo zabrzdí bez zjavnej prekážky, zodpovednosť sa neposúva automaticky na výrobcu. Posudzuje sa priebeh udalosti a to, či vodič mohol nebezpečenstvo rozpoznať alebo zásahu predísť. Pri systémoch, ktoré pomáhajú s riadením, musí vodič naďalej sledovať cestu.
Poistenie a asistenčné systémy vo vozidle môžu vstúpiť do vyšetrovania nehody aj cez údaje z EDR. Záznamník nehodových dát môže obsahovať informácie o priebehu jazdy a zásahoch systému. Poisťovňa alebo likvidátor môže skúmať dostupné podklady, ak sú dôležité na objasnenie udalosti. Samotný záznam však treba posudzovať spolu s ďalšími dôkazmi, napríklad fotografiami, výpoveďami a technickým stavom vozidla.
Ak vám po náraze vznikla škoda alebo sa nezhodnete s druhým vodičom na priebehu, zachovajte dostupné dôkazy a riaďte sa pravidlami pre postup pri dopravnej nehode. Pri škode na aute, ktoré do vás narazilo zozadu po náhlom brzdení asistenta, nemožno bez preverenia určiť, kto nesie zodpovednosť. Rozhoduje príčina brzdenia, odstup, reakcia vodičov a výsledky posúdenia nehody.
Vypnutý systém ani neautorizovaný zásah nemajú automaticky rovnaký následok
Vypnutie asistenta samo osebe nemusí znamenať, že poisťovňa škodu zamietne. Pri likvidácii však môže skúmať, či vypnutie súviselo so vznikom alebo rozsahom škody a či vodič neporušil povinnosti spôsobom, ktorý má význam pre poistné plnenie. Rozhoduje konkrétna zmluva a okolnosti, nie všeobecná domnienka, že každé vypnutie znamená výluku.
Iná situácia je neautorizovaný zásah do riadiacej jednotky alebo trvalé vypnutie povinného systému. Taký zásah môže ovplyvniť funkčnosť auta aj jeho technickú spôsobilosť. Zákon č. 106/2018 Z. z. vyžaduje, aby vozidlo bolo spôsobilé na prevádzku; poisťovňa môže prihliadať na technický stav pri uzatvorení zmluvy aj počas prevádzky. Nevykonávajte softvérové úpravy bez overenia, či ich výrobca povoľuje, a uchovajte doklad o každej odbornej oprave.
Ak bolo vozidlo pre poruchu technicky nespôsobilé a táto okolnosť súvisela s nehodou, poisťovňa môže skúmať nárok aj ďalšie následky podľa zákona a poistných podmienok. Regres ani zamietnutie však nemožno považovať za automatické bez posúdenia konkrétneho prípadu. Pri nejasnom stanovisku žiadajte vysvetlenie, o ktoré ustanovenie zmluvy a aké zistenie sa poisťovňa opiera.
Kalibrácia, doplnková výbava a totálna škoda
Po výmene skla alebo oprave nárazníka treba preveriť kalibráciu
Čelné sklo môže niesť kameru, ktorá číta dopravné značenie alebo pomáha asistentovi jazdného pruhu. Po výmene skla môže byť potrebná statická alebo dynamická kalibrácia. Podobne sa po oprave nárazníka môže kontrolovať radar či parkovací senzor. Pred objednaním práce si u servisu aj poisťovne overte, či kalkulácia zahŕňa výmenu dielu, diagnostiku, kalibráciu a potvrdenie o jej vykonaní.
Poistenie a asistenčné systémy vo vozidle sa pri výmene skla často stretnú v otázke limitu. Nízky limit pripoistenia čelného skla nemusí pokryť cenu skla aj následné nastavenie kamery. Krytie a spôsob úhrady závisia od zmluvy; pred opravou si preto vyžiadajte informáciu, či poisťovňa uzná kalibráciu ako súvisiaci náklad. Po oprave si ponechajte faktúru a protokol, nie iba potvrdenie o výmene skla.
Kalibrácia nie je kozmetický úkon. Odchýlka senzora o jeden stupeň môže na vzdialenosť 90 metrov znamenať chybu zamerania až 1,7 metra. Ak svieti kontrolka poruchy asistenta, neignorujte ju a nepredpokladajte, že systém funguje správne. Pri kúpe ojazdeného auta po nehode si overte, či boli kamery a radary po oprave nastavené; pri prevzatí auta si vyžiadajte doklad o vykonanej práci. Praktické otázky pri kúpe rieši aj poistenie vozidla na nového držiteľa.
Doplnková výbava musí byť správne uvedená v poistnej sume
Doplnková výbava sa môže poistiť najviac do 30 percent z poistnej sumy vozidla, podľa pravidiel daného produktu. Pri dodatočne montovaných zariadeniach si overte, či ich poisťovňa považuje za výbavu vozidla, ako treba doložiť ich hodnotu a či ich limit zahŕňa. Ak drahý retrofit alebo iná výbava zostane v zmluve nezohľadnená, poistná suma nemusí zodpovedať skutočnej hodnote auta.
Pri podpoistení je poistná suma v čase škody nižšia než poistná hodnota. Podľa poistných podmienok sa potom môže plnenie znížiť v pomere poistnej sumy k poistnej hodnote. Nejde teda iba o to, či je poškodený diel sám osebe krytý; dôležité je aj správne nastavenie celej poistnej sumy. Pri väčšej investícii do auta si nechajte vysvetliť, ako poisťovňa určí hodnotu vozidla a výbavy. Rozdiel medzi novou a časovou cenou auta môže byť dôležitý pri výpočte plnenia.
Malá kolízia sa môže zmeniť na totálnu škodu
Pri modernom aute môže výmena nárazníka, radaru, kabeláže a následná kalibrácia stáť toľko, že oprava prestane byť hospodárna vzhľadom na hodnotu vozidla. Približne 21 percent havarovaných moderných vozidiel končí ako totálna škoda. To neznamená, že každá drobná kolízia takto dopadne; ukazuje to však, prečo poškodenie senzora nemožno posúdiť iba podľa preliačiny na karosérii.
Pri totálnej škode sa uplatnia pravidlá zmluvy a spôsob ocenenia vozidla. Výsledok ovplyvňuje jeho hodnota, rozsah poškodenia, spoluúčasť a prípadné podpoistenie. Aká spoluúčasť sa oplatí v kasko, závisí aj od toho, akú sumu by ste vedeli pri škode zaplatiť sami. Pri novom aute možno zvažovať aj GAP poistenie pri lízingu, ak zodpovedá podmienkam vozidla a financovania.
Asistenčné služby k poistke: odťah a oprava na ceste
Overte limity skôr, než zavoláte vlastný odťah
Asistenčná služba môže zabezpečiť príjazd mechanika, opravu na ceste alebo odťah, ale jej rozsah nie je neobmedzený. Typický základný limit na príjazd a prácu mechanika na ceste je 70 až 100 eur. Konkrétne podmienky môžu určovať aj limit odťahu, vzdialenosť, územnú platnosť alebo náhradné vozidlo. Skontrolujte ich v zmluve, nie až pri poruche.
Poistenie a asistenčné systémy vo vozidle sa pri poruche môžu stretnúť, no asistenčný balík nemusí riešiť diagnostiku alebo kalibráciu ADAS. Jeho úlohou je pomoc podľa zmluvných podmienok, nie automatická úhrada každej opravy elektroniky. Pred objednaním vlastného odťahu zavolajte na asistenčnú centrálu a zistite, čo treba urobiť. Pri niektorých produktoch môže neautorizovaný zásah alebo objednávka bez predchádzajúceho kontaktu skomplikovať preplatenie nákladov.
Pri poruche senzora sa spýtajte, či je bezpečné pokračovať v jazde. Ak vozidlo signalizuje poruchu systému, ktorý ovplyvňuje bezpečnosť, neignorujte upozornenie. Asistencia môže pomôcť s odťahom, ale rozhodnutie o oprave a jej úhrade sa riadi rozsahom služby a havarijného poistenia. Rozšírená asistencia k autu môže ponúkať iné limity než základný balík, preto porovnajte konkrétne plnenia, nie iba názov služby.
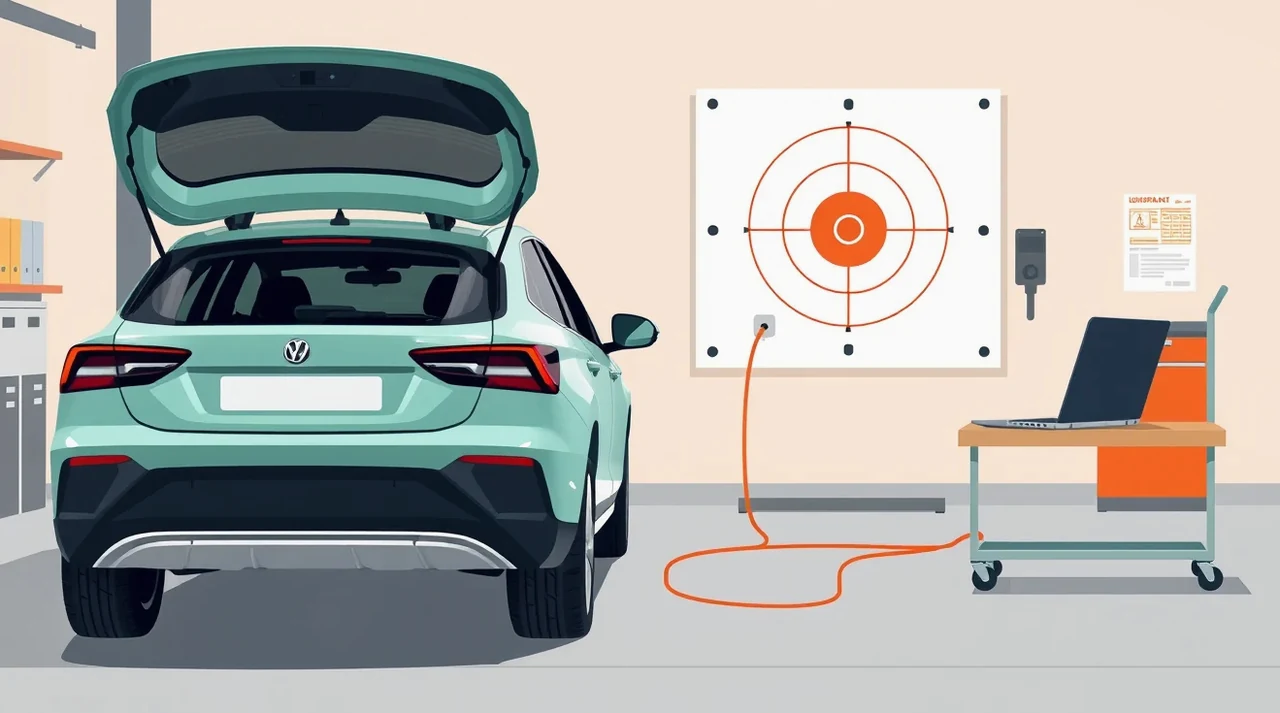
Kontrola poistenia a postup pred opravou či po nehode
Najdrahším omylom býva konať až po škode: vymeniť sklo bez kontroly limitu, opraviť nárazník bez kalibrácie alebo si objednať odťah mimo pokynov asistenčnej centrály. Nasledujúci zoznam pomôže preveriť podstatné veci. Pri konkrétnej udalosti majú prednosť pokyny poisťovne a podmienky vašej zmluvy.
- Skontroloval som, či PZP kryje škody spôsobené iným a či mám havarijné poistenie na škody na vlastnom aute.
- Overil som, či pripoistenie skla zahŕňa aj kameru, potrebnú kalibráciu a dostatočný finančný limit.
- Viem, aká je spoluúčasť a či poistná suma zohľadňuje dodatočne montovanú výbavu.
- Pozrel som si limity odťahu, opravy na ceste a náhradného vozidla v asistenčnom balíku.
- Pri poruche ADAS som nezostal jazdiť bez preverenia, či je auto technicky spôsobilé.
- Pred opravou som kontaktoval poisťovňu alebo asistenčnú centrálu a zistil, aký postup vyžadujú.
- Po výmene skla alebo oprave dielu so snímačom som si vyžiadal doklad o diagnostike a kalibrácii.
- Pri nehode som odfotil viditeľné poškodenie aj okolie a nahlásil som aj podozrenie na skryté poškodenie pod nárazníkom.
| Situácia | Čo platí a čo urobiť |
|---|---|
| Poškodené čelné sklo s kamerou | Pred objednaním výmeny overte limit skla, úhradu kalibrácie a požiadavky poisťovne. Po oprave si vezmite protokol. |
| Náraz do nárazníka so senzormi | Nahláste aj možné skryté poškodenie a žiadajte kontrolu snímačov, diagnostiku a kalibráciu podľa potreby. |
| Kontrolka poruchy ADAS | Neberte systém ako funkčný. Overte bezpečnosť jazdy a riešte diagnostiku alebo odťah. |
| Asistent zabrzdil bez zjavnej príčiny | Zaznamenajte okolnosti, uchovajte dostupné údaje a nevyvodzujte automaticky vinu výrobcu ani druhého vodiča. |
| Dodatočne montovaná výbava | Oznámte ju poisťovni a preverujte limit doplnkovej výbavy do 30 percent poistnej sumy vozidla. |
| Porucha na ceste | Pred objednaním vlastného odťahu kontaktujte asistenčnú centrálu a overte limit služby. |
Termíny, ktoré si treba postrážiť
Pri týchto situáciách nie je v podkladoch uvedená jedna univerzálna lehota platná pre všetky poistky. Konkrétny čas na oznámenie škody alebo predloženie dokladov si preto skontrolujte v zmluve a pokynoch poisťovne. Tabuľka odlišuje okamih, keď treba konať, od lehoty, ktorú môže určovať konkrétny produkt.
| Kedy | Čo treba stihnúť |
|---|---|
| Pred uzavretím alebo obnovou poistky | Porovnať rozsah krytia, spoluúčasť, limity skiel a asistencie; skontrolovať poistnú sumu a výbavu. |
| Pred výmenou skla alebo opravou senzora | Overiť u poisťovne, či je potrebný jej súhlas, ktorý servis možno použiť a či uzná kalibráciu. |
| Hneď po nehode | Zdokumentovať poškodenie, zabezpečiť potrebné oznámenie a postupovať podľa pokynov poisťovne. |
| Pred objednaním odťahu | Kontaktovať asistenčnú centrálu a potvrdiť rozsah krytej pomoci. |
| Po oprave | Prevziať faktúru a potvrdenie o diagnostike či kalibrácii a odovzdať požadované doklady v lehote zo zmluvy. |
| Pred každým novým poistným obdobím | Skontrolovať cenu, rozsah krytia a zmeny hodnoty alebo výbavy auta; PZP sa uzatvára spravidla na jeden rok. |
Poistenie a asistenčné systémy vo vozidle sa dajú nastaviť rozumnejšie, ak sa pozriete na reálne náklady opravy, nie iba na počet bezpečnostných prvkov. Pri porovnaní ponúk si všímajte krytie skiel a kalibrácie, poistnú sumu, spoluúčasť aj limity asistencie. Požiadavky na zabezpečenie vozidla si overte samostatne, najmä ak má auto vyššiu hodnotu. Ak sa mení výbava alebo hodnota vozidla, upravte podľa toho aj zmluvu a hľadajte úsporu na poistení auta bez toho, aby ste znížili krytie, ktoré by ste pri škode potrebovali.