Havarijné poistenie a tuning vozidla treba zosúladiť ešte pred jazdou s upraveným autom. Ak rodina investuje napríklad do nových diskov, audiosústavy alebo zvýšenia výkonu motora, poistná zmluva nemusí tieto zmeny automaticky kryť. Rozhodujúce je, čo je v zmluve uvedené, akú hodnotu poisťovňa prijala a či je vozidlo technicky spôsobilé.
Predstavte si auto, ktoré rodina používa na dochádzanie aj víkendové výlety. Po kúpe dostane drahšie disky, športový podvozok a multimédiá. Po nehode však poisťovňa môže vychádzať zo sériového vyhotovenia a cenu doplnkových dielov posudzovať osobitne. Preto nestačí mať faktúry od montážnej dielne: úpravy treba preveriť z pohľadu poistnej zmluvy aj pravidiel cestnej premávky.
Ako funguje havarijné poistenie pri upravenom aute?
Čo kryje základná poistná zmluva
Havarijné poistenie, často označované ako kasko, sa spravidla vzťahuje na vozidlo v sériovom vyhotovení. Pri určení poistnej sumy sa vychádza z cenníkovej ceny príslušného modelu a roku výroby, nie automaticky z ceny auta po všetkých úpravách. Dodatočný bodykit, neštandardné disky, športový podvozok, fólia či zosilňovač preto nemusia byť zahrnuté v základnom krytí.
Havarijné poistenie a tuning vozidla tak treba posudzovať podľa konkrétnych podmienok poisťovne, nie podľa toho, či diel fyzicky patrí k autu. Ak sa doplnková výbava nezapíše do poistnej zmluvy, jej náhrada po škode môže byť obmedzená alebo nemusí byť priznaná. Všeobecný prehľad o tom, čo si pri výbere krytia všímať, nájdete v sprievodcovi havarijným poistením.
Prečo na tom záleží celej domácnosti
Pri rodinnom aute môže byť poistníkom jeden člen domácnosti, no škodu a náklady na opravu pocítia všetci. Pred montážou drahších dielov si preto spíšte, čo sa mení, koľko úprava stojí a či ovplyvňuje technické údaje vozidla. Potom si nechajte potvrdiť, či poisťovňa doplnkovú výbavu prijme, v akej hodnote a s akým sublimitem.
Havarijné poistenie a tuning vozidla nie sú dve oddelené témy: zmena môže ovplyvniť poistnú sumu, poistné, výluky aj posúdenie príčiny nehody. Ak porovnávate aj ďalšie krytie auta, pomôže vám prehľad o tom, čo zahŕňa poistenie auta a ako sa od seba líšia jeho jednotlivé časti.
Ktoré úpravy treba oznámiť alebo schváliť?
Rozlíšte poistnú oznamovaciu povinnosť a schválenie vozidla
Oznámenie poisťovni a schválenie úpravy úradom sú dve samostatné povinnosti. Poistník má bez zbytočného odkladu oznámiť zmenu, ktorá zvyšuje poistné riziko. Typickým príkladom je chiptuning, ktorý zvýši výkon motora. Zákon č. 106/2018 Z. z. zároveň stanovuje, že podstatná zmena technických údajov alebo prestavba môže podliehať schváleniu a zápisu do osvedčenia o evidencii.
Havarijné poistenie a tuning vozidla preto nemožno vybaviť len ústnym oznámením sprostredkovateľovi. Rozhodujúce je, čo poisťovňa písomne potvrdí a čo sa uvedie v poistnej zmluve alebo v protokole o obhliadke. Pri jazdenom aute najprv overte, v akom stave ho poisťovňa prijme; súvislosti rozoberá aj článok o vstupnej obhliadke pri poistení jazdenky.
Praktická orientácia pri schvaľovaní
Samotná výmena dielu za rovnocenný náhradný kus nemusí znamenať prestavbu, no zmena rozmerov, výkonu alebo konštrukcie môže byť podstatná. Bez posúdenia konkrétneho dielu sa nedá spoľahlivo určiť, či schválenie treba. Pri pochybnostiach sa obráťte na príslušný schvaľovací orgán alebo odborníka na technickú spôsobilosť vozidiel.
- Neštandardné rozmery kolies: overte, či sú povolené pre daný typ vozidla a či treba zápis.
- Úprava pohonného systému: pri zmene výkonu alebo prestavbe motora preverujte schválenie aj zmenu poistného rizika.
- Zmena karosérie či podvozka: pýtajte sa na vplyv na technické údaje a bezpečnosť vozidla.
- Doplnková výbava bez zmeny technických údajov: aj keď nevyžaduje schválenie, jej hodnotu treba dohodnúť s poisťovňou.
Ak úprava súvisí s technickou poruchou alebo zmení správanie auta, dôležitá môže byť príčinná súvislosť medzi stavom vozidla a nehodou. Viac o tejto otázke nájdete pri téme technickej poruchy ako príčiny dopravnej nehody.
Aký limit platí na doplnkovú výbavu a čo znamená 30 percent?
Sublimit môže byť nižší než hodnota úprav
Doplnková výbava sa často pripoisťuje s uvedenou hodnotou, ale poistné podmienky môžu jej náhradu obmedziť sublimtom. V podkladoch je uvedený zmluvný limit najviac 30 percent z poistnej sumy vozidla. Nie je to univerzálny zákonný limit pre každú poisťovňu; konkrétnu hranicu treba hľadať v poistnej zmluve a vo všeobecných poistných podmienkach.
Havarijné poistenie a tuning vozidla môžu byť teda dohodnuté, no poistiteľ nemusí vyplatiť plnú cenu všetkých namontovaných dielov. Ak je hodnota úprav vyššia než sublimit, rozdiel môže zostať na majiteľovi. Pri uzatváraní zmluvy sa pýtajte, či sa limit počíta z poistnej sumy auta, či ide o spoločný limit pre všetky doplnky a aké doklady treba predložiť.
Modelový výpočet pri drahšom tuningu
Nasledujúci príklad je iba modelový, nie ponuka poisťovne. Predpokladajme poistnú sumu auta 20 000 € a zmluvný sublimit doplnkovej výbavy 30 percent. Najvyššie krytie výbavy by pri tomto nastavení predstavovalo 6 000 €. Ak úpravy stoja 8 000 €, rozdiel 2 000 € presahuje uvedený limit a nie je automaticky krytý. Poisťovňa môže navyše pri škode posudzovať skutočnú hodnotu dielov, ich opotrebenie a príslušné výluky.
Pri čiastočnej škode sa môže uplatniť aj spoluúčasť. Na trhu sa uvádzajú napríklad varianty 5 percent, najmenej 100 až 165 €, alebo 10 percent, najmenej 300 až 330 €; dostupná môže byť aj fixná spoluúčasť 50 až 300 €. Presná suma závisí od zmluvy. Ak rodina potrebuje pokryť rozdiel medzi úverom či obstarávacou cenou a hodnotou auta, samostatne preverí aj podmienky GAP poistky k havarijnému poisteniu.
Sú audiosústava a multimédiá kryté proti krádeži?
Výbavu v kabíne aj kufri treba uviesť
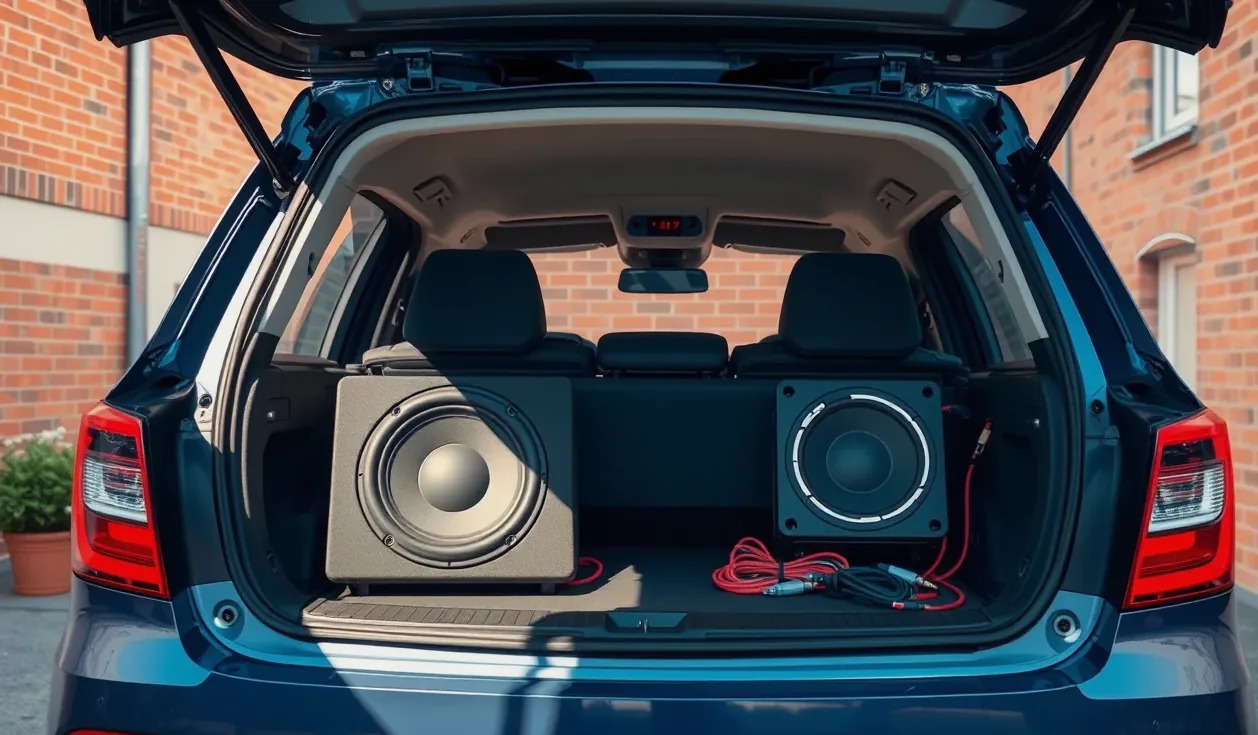
Dodatočný subwoofer, zosilňovač, reproduktory, navigácia či displej nad rámec továrenskej výbavy sa považujú za doplnkovú výbavu. Základné kasko ich nemusí kryť automaticky, ani keď sú pevne namontované. Pri dojednávaní uveďte typ zariadenia, obstarávaciu cenu a spôsob montáže. Uschovajte faktúru a odfotografujte výbavu aj jej umiestnenie.
Pri krádeži treba rozlišovať odcudzenie celého auta a odcudzenie samotného zariadenia z vozidla. Krytie môže závisieť od zabezpečenia, spôsobu vlámania, miesta parkovania a konkrétnych výluk. Podmienky si preto overte vopred; samostatne si môžete prečítať, ako poisťovňa posudzuje krádež vozidla.
Havarijné poistenie a tuning vozidla pri audiosústave sa v praxi preveruje najmä podľa toho, či je výbava zapísaná, akú má dohodnutú hodnotu a či poistka zahŕňa daný druh škody. Pri drahšom zariadení sa pýtajte aj na sublimit a na to, či musí byť auto vybavené osobitným zabezpečením.
Kryje kasko bodykit, spojler aj úpravy interiéru?
Vonkajšie diely a náklady na opravu
Bodykit, spojler, difúzor alebo prahové nadstavce menia vzhľad a často aj cenu opravy. Ak sa pri nehode poškodí upravený nárazník, poisťovňa môže porovnávať cenu opravy so sériovým dielom, ak doplnková súčasť nebola v zmluve riadne uvedená. Pri pripoistení predložte doklad o kúpe, montáži a schválení, ak sa vyžaduje. Zákazkový diel bez bežného cenníka doložte aj fotografiami a opisom materiálu či výroby.
Havarijné poistenie a tuning vozidla pri optických úpravách nezávisia len od toho, či diel zvyšuje výkon. Neštandardné disky, celopolep alebo lakovanie môžu ovplyvniť cenu škody a spôsob opravy. Ak sa poškodený diel nedá opraviť lokálne, poisťovňa bude posudzovať rozsah nevyhnutnej opravy a dohodnuté poistné krytie.
Sedačky, klietka, čalúnenie a volant
Športové sedačky, bezpečnostná klietka, zákazkové čalúnenie a neštandardný volant treba uviesť medzi úpravami s ich hodnotou. Pri bezpečnostných prvkoch je navyše podstatné, či montáž a samotný diel zodpovedajú schváleným podmienkam. Úprava interiéru môže zvýšiť hodnotu auta, ale pri totálnej škode to ešte neznamená, že poisťovňa preplatí všetky investície.
Poistné plnenie pri totálnej škode sa spravidla odvíja od všeobecnej trhovej hodnoty vozidla bezprostredne pred udalosťou, nie od súčtu účteniek. Ak sa hodnota auta tvorí najmä úpravami, treba sa s poisťovňou dohodnúť na tom, ako ju doložiť a či možno poistiť zvýšenú hodnotu. Po oprave môže vzniknúť aj otázka poklesu ceny auta; pozrite si informácie o náhrade za zníženú trhovú hodnotu auta.
Koľko stojí kasko na upravené auto a čo porovnávať?
Poistné závisí od auta aj dohodnutého krytia
Bežné ročné poistné za havarijné poistenie štandardného vozidla sa uvádza v rozpätí 200 až 700 €; pri drahších a výkonných modeloch môže presiahnuť 1 000 €. Pri upravenom aute sa cena môže zmeniť podľa poistnej sumy, hodnoty doplnkovej výbavy, výkonu, spoluúčasti a poistných rizík, ktoré poisťovňa prijme. Samotná montáž konkrétneho dielu neznamená automaticky rovnaké zdraženie u každého poistiteľa.
Pri posudzovaní nákladov treba oddeliť cenu poistky od možného poistného plnenia. Nižšie poistné môže byť spojené s vyššou spoluúčasťou alebo užším krytím. Pri porovnávaní ponúk kontrolujte aj to, či je uvedená doplnková výbava, aký je jej limit a či poistiteľ požaduje vstupnú obhliadku. Ponuky môžete porovnať podľa rozsahu aj ceny cez porovnanie poistenia auta online.
Orientačné sumy a limity na porovnanie
| Položka | Orientačná suma alebo limit | Čo si overiť |
|---|---|---|
| Ročné poistné pri štandardnom vozidle | 200 až 700 € | Či cena zahŕňa dohodnutú doplnkovú výbavu |
| Drahšie alebo výkonné vozidlo | Viac ako 1 000 € ročne | Či je výkon po úprave oznámený a prijatý |
| Sublimit doplnkovej výbavy | Najviac 30 % poistnej sumy v uvedenom zmluvnom príklade | Či je limit spoločný pre všetky úpravy |
| Percentuálna spoluúčasť | 5 % s minimom 100 až 165 €, alebo 10 % s minimom 300 až 330 € | Výšku minima a výpočet pri každej škode |
| Fixná spoluúčasť | 50 až 300 € | Či sa uplatňuje rovnako pri všetkých krytých škodách |
Uvedené sumy sú orientačné údaje z dostupných podkladov a nie záväzný cenník. Poistné na trhu sa môže meniť; pre obdobie [year] sa uvádza medziročný nárast cien havarijného poistenia o viac ako 10 percent. Pri výbere preto porovnajte cenu aj zmluvné podmienky, nie iba výslednú sumu.
Výhody a nevýhody pripoistenia výbavy
| Výhody | Nevýhody a obmedzenia |
|---|---|
| Hodnota vybraných dielov je uvedená v poistnej zmluve. | Poistiteľ môže uplatniť sublimit a spoluúčasť. |
| Po škode sa dá preukázať, že diel bol súčasťou dohodnutého krytia. | Treba doložiť cenu, montáž a prípadné schválenie. |
| Rodina si môže nastaviť krytie podľa skutočných investícií do auta. | Vyššia poistná suma môže zvýšiť poistné. |
| Obhliadka a fotodokumentácia znižujú neistotu pri posudzovaní stavu auta. | Nie každá úprava alebo každé použitie vozidla je kryté. |
Ak si vyberáte balík povinného zmluvného a havarijného poistenia, samostatne skontrolujte krytie škody na vlastnom aute: spojenie povinného a havarijného poistenia nemení pravidlá pre uvedenie tuningu v kasku.
Môžu tónované sklá a fólie ovplyvniť poistné plnenie?
Certifikát a technická spôsobilosť
Tónovacia fólia alebo celopolep sú úpravy, ktoré môžu ovplyvniť cenu opravy a technickú spôsobilosť vozidla. Pri fóliách na sklách overte, či majú požadované schválenie a či ich umiestnenie zodpovedá predpisom. Fólia bez certifikátu môže spôsobiť problém pri technickej kontrole. Ak by neschválená úprava súvisela so vznikom alebo rozsahom nehody, poisťovňa môže posudzovať krátenie plnenia podľa § 799 Občianskeho zákonníka.
Havarijné poistenie a tuning vozidla pri fóliách preto neznamenajú, že každé zatmavené sklo automaticky vedie k zamietnutiu škody. Rozhodujúca je konkrétna príčina nehody a jej súvis s porušenou povinnosťou. Pri oškretom paneli môže byť zas dôležité, či poistka kryje opätovné nalepenie špeciálnej fólie a akým spôsobom sa určí cena opravy.
Pri spore si vyžiadajte písomné odôvodnenie rozhodnutia poisťovne a skontrolujte, aké dôkazy použila. Na nahlásenie škody si pripravte zmluvu, fotografie, faktúry a doklady o schválení. Praktický zoznam uvádza článok o tom, aké doklady chce poisťovňa po nehode. Ak je poškodené sklo, overte si aj samostatné limity a spoluúčasť pri poistení skla.
Platí kasko na okruhovom dni alebo súťaži do vrchu?
Bežná jazda a motoristické podujatie nie sú to isté
Havarijné poistenie zvyčajne obsahuje výluku pre škody pri motoristických pretekoch a súťažiach. Okruhový deň, jazda na čas alebo amatérska súťaž do vrchu preto nemusia byť kryté, aj keď sa vodič nepovažuje za profesionálneho pretekára. Rozhoduje presné znenie výluk v poistných podmienkach a charakter podujatia.
Osobitne si overte aj tuningový zraz na uzavretom areáli, kde sa nejazdí na čas. Samotné konanie zrazu ešte nemusí znamenať, že každá nehoda spadá pod pretekársku výluku, no poisťovňa bude skúmať okolnosti a podmienky zmluvy. Pred účasťou si vyžiadajte písomné stanovisko poistiteľa. Havarijné poistenie a tuning vozidla nezakladajú automatické krytie na okruhu len preto, že poistka platí pri bežnej cestnej premávke.
Ak úpravy alebo používanie auta zvyšujú riziko nehody, treba ich poisťovni oznámiť. Pri škode sa môže posudzovať, či neschválený podvozok, výkon motora alebo iný technický stav prispeli k jej vzniku. Naopak, ak úprava s nehodou nesúvisela, samotná jej existencia neznamená automatické zánik poistnej zmluvy ani automatické odmietnutie plnenia.
Čo robiť po úprave auta a aké otázky si klásť?
Časté otázky o kasku a tuningu
Preplatí poisťovňa drahé disky alebo bodykit poškodené na parkovisku?
Len ak sa na danú škodu vzťahuje dohodnuté krytie a výbava je správne uvedená. Poisťovňa môže uplatniť sublimit aj spoluúčasť; odložte faktúry a fotografie.
Musím nahlásiť chiptuning a zvýšenie výkonu?
Áno, zmena výkonu môže zvýšiť poistné riziko. Oznámte ju bez zbytočného odkladu a osobitne overte, či vyžaduje schválenie a zápis do osvedčenia o evidencii.
Môže poisťovňa odmietnuť plnenie len preto, že úprava nebola schválená?
Neschválená úprava neznamená automatický zánik zmluvy. Podľa § 799 Občianskeho zákonníka môže poisťovňa plnenie znížiť, ak porušenie povinností malo vplyv na vznik alebo rozsah škody.
Preplatí poisťovňa pri totálnej škode všetko, čo som do auta investoval?
Nie automaticky. Plnenie sa spravidla odvíja od všeobecnej trhovej hodnoty vozidla pred udalosťou a od dohodnutého krytia, nie od súčtu účteniek za úpravy.
Môžem doplniť bodykit alebo disky až počas poistného roka?
Požiadajte poisťovňu o zmenu zmluvy a prípadnú obhliadku. Kým zmena nie je potvrdená, nespoliehajte sa na to, že nový diel je krytý v požadovanej hodnote.
Krátke zhrnutie pre rozhodnutie v domácnosti
Havarijné poistenie a tuning vozidla zosúlaďte vždy, keď pribudne drahšia výbava alebo sa zmenia technické údaje auta. Zaznamenajte hodnotu dielov, uschovajte doklady, oznámte zmenu poisťovni a overte si sublimit, spoluúčasť aj výluky. Pri úprave podliehajúcej schváleniu vybavte aj potrebné zápisy. Ak poistné plnenie neuzná hodnotu dielov, požiadajte o písomné vysvetlenie a porovnajte ho so zmluvou; pri nespokojnosti možno podať sťažnosť poisťovni, ktorá ju vybavuje do 30 dní, v odôvodnenom prípade do 60 dní. Pri zmene poisťovateľa si zistite aj pravidlá prevodu vozidla, najmä povinnosti nového držiteľa vozidla.