Ak vám z auta zmizne batožina, môže sa stať, že havarijná poistka škodu na veciach vôbec nepokryje. Pripoistenie batožiny vo vozidle je samostatné dobrovoľné krytie a jeho rozsah určujú poistná zmluva a všeobecné poistné podmienky. Rozhoduje, čo poisťovňa považuje za batožinu, kde boli veci uložené a aký limit či spoluúčasť ste si dojednali.
Čo kryje pripoistenie batožiny vo vozidle?
Pripoistenie batožiny vo vozidle sa zvyčajne vzťahuje na veci osobnej potreby posádky, ktoré sa prepravujú v aute. Poistná udalosť môže vzniknúť pri dopravnej nehode, živelnej udalosti, krádeži vlámaním do uzamknutého vozidla alebo lúpežnom prepadnutí. Nie každá zmluva však zahŕňa všetky tieto situácie. Pri niektorých balíkoch je batožina krytá len pri havárii alebo živle, prípadne iba do nižšieho limitu.
Ide o dobrovoľné poistenie majetku podľa Občianskeho zákonníka, najmä § 788 a § 805. Zákon neurčuje minimálnu poistnú sumu ani povinný rozsah krytia. Na trhu sa limity podľa balíka bežne pohybujú od 300 € do 3 600 €; v niektorých balíkoch je základné krytie pri nehode alebo živle do ročného limitu 500 €. Pred obnovou poistky preto porovnajte nielen cenu, ale aj podmienky a výluky. Pri výbere základného krytia auta pomôže aj porovnanie havarijného poistenia.
Limit, sublimit a výpočet plnenia
Celkový limit nie je automaticky suma, ktorú dostanete za ukradnutý kufor. Poisťovňa môže mať aj sublimit na jednu vec, napríklad 170 €, a plnenie vypočítať z časovej ceny. Tá zohľadňuje opotrebenie, takže náhrada nemusí dosiahnuť cenu novej veci. Od výsledku sa ešte odpočítava spoluúčasť.
Modelový príklad: z auta zmiznú štyri poistené veci v celkovej dnešnej hodnote 1 000 €. Zmluva stanovuje limit 1 200 €, sublimit 170 € na kus a spoluúčasť 10 %, najmenej 30 €. Ak po zohľadnení časovej ceny každá vec presiahne sublimit, výpočet môže vyzerať takto:
- Štyri kusy × 170 € sublimit = najviac 680 € pred spoluúčasťou.
- Spoluúčasť 10 % zo 680 € je 68 €.
- Orientačné plnenie je 612 €, nie 1 000 € ani celý limit 1 200 €.
Ide o ilustračný výpočet; konkrétny postup závisí od zmluvy, ocenenia vecí a dokladov. V podmienkach sa môžete stretnúť aj s pevnou spoluúčasťou, napríklad 20 €, alebo s percentuálnou spoluúčasťou 5 až 10 % a minimálnou sumou od 30 € do 100 €. Skontrolujte tiež, či je batožina vôbec zahrnutá v zvolenom balíku. Ak zvažujete spoločné uzatvorenie zákonnej a dobrovoľnej poistky, užitočné je aj porovnanie PZP a havarijného poistenia.
| Výhody | Nevýhody |
|---|---|
| Pomôže s nákladmi na uznané veci poškodené pri nehode alebo živelnej udalosti. | Elektronika, hotovosť a ďalšie hodnotné predmety bývajú z krytia vylúčené. |
| Môže kryť aj krádež vlámaním do uzamknutého vozidla, ak sú splnené podmienky. | Limit na jednu vec a časová cena môžu výrazne znížiť náhradu. |
| Dá sa dojednať ako doplnok k havarijnému poisteniu alebo k PZP. | Pri nízkom limite či vysokej spoluúčasti môže byť plnenie malé. |
| Krytie sa dá prispôsobiť tomu, čo pravidelne vozíte v aute. | Strešný box, nočné parkovanie a viditeľne odložené veci môžu mať osobitné obmedzenia. |
Čo sa stane s batožinou pri krádeži alebo pri odvoze spolucestujúcich?
Ak veziete známych na letisko alebo ponúknete spolujazdu, ich veci nemusia byť automaticky poistené. Zmluva môže chrániť batožinu iba poistenej osoby, prípadne veci posádky vymedzenej v podmienkach. Overte si, či sa krytie vzťahuje aj na batožinu spolucestujúcich, a nespoliehajte sa len na to, že ide o osobnú vec. Osobitne sa posudzuje aj škoda spôsobená prepravovanou osobou alebo rodinným príslušníkom.
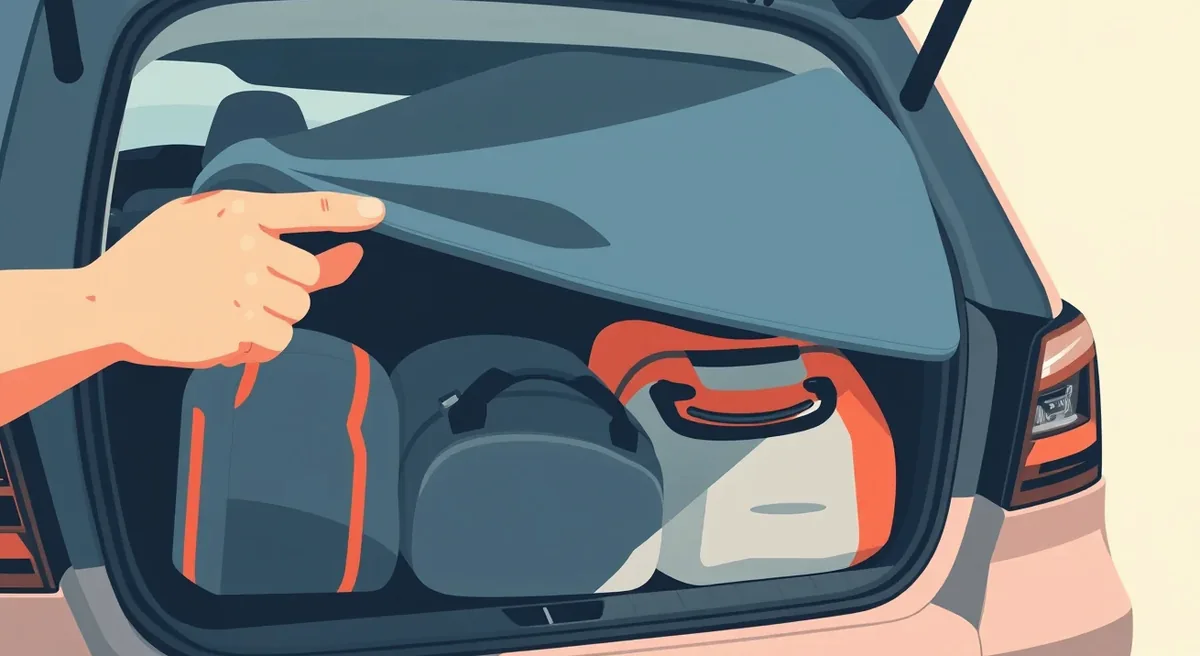
Pri krádeži býva podmienkou násilné prekonanie prekážky, teda krádež vlámaním do uzamknutého auta. Veci majú byť uložené v uzamknutom batožinovom priestore a skryté pred pohľadom zvonka. V hatchbacku alebo kombi preto zatiahnite krycie plato. Taška položená na sedadle či viditeľný kufor môžu znamenať zamietnutie nároku. Niektoré zmluvy obmedzujú krádež v čase od 22:00 do 6:00, pokiaľ auto nestojí na stráženom parkovisku alebo v uzamknutej garáži.
Hotovosť, platobné karty, cenné papiere, doklady, kľúče, lieky, zvieratá a rastliny patria medzi typické výluky. Rovnako sa bežne vylučujú mobily, notebooky, tablety a ďalšia elektronika, aj keď ich používate na súkromné účely. Pracovné náradie môže byť posúdené ako profesionálna výbava, nie ako osobná batožina. Ak vás zaujíma, čo poisťovňa uzná ako dodatočnú výbavu v havarijnom poistení, overte jej definíciu ešte pred podpisom.
Čo urobiť a čo doložiť pri škode
Pri krádeži, lúpeži alebo vandalizme škodu bezodkladne oznámte polícii. Poistnú udalosť nahláste poisťovni bez zbytočného odkladu podľa § 799 Občianskeho zákonníka. Zákon neurčuje jednotný počet dní pre každé pripoistenie; konkrétna zmluva môže stanoviť vlastnú lehotu. Neodkladajte oznámenie, pretože poisťovňa potrebuje preveriť okolnosti a rozsah škody.
- Pripravte číslo poistnej zmluvy, doklad totožnosti a údaje o vozidle.
- Odložte si policajný záznam alebo potvrdenie o oznámení krádeže.
- Spíšte zoznam poškodených alebo odcudzených vecí vrátane značky, modelu a približného veku.
- Doložte bločky, faktúry, záručné listy, výpisy z objednávok alebo fotografie, ak ich máte.
- Odfoťte poškodenie vozidla, miesto udalosti a spôsob uloženia batožiny, ak je to možné.
- Uschovajte pokyny poisťovne a neposúvajte poškodené veci ani vozidlo bez dohody, ak si poisťovňa vyžiada obhliadku.
Doklad o kúpe nie je jediný možný dôkaz, ale bez neho môže byť zložitejšie preukázať vlastníctvo a hodnotu veci. Pri zmluve, ktorú chcete vypovedať ku koncu poistného obdobia, treba výpoveď doručiť najmenej 6 týždňov pred jeho uplynutím podľa § 800 Občianskeho zákonníka. Pri obnove si preto poznačte dátum a skontrolujte, či sa menia limity alebo výluky.
Športová výstroj a veci na dovolenku autom
Lyže, snowboard či golfové vybavenie môžu spadať pod veci osobnej potreby, no samotné označenie „batožina“ nezaručuje, že ich poisťovňa preplatí. Rozhoduje definícia v zmluve, limit na jeden kus a spôsob uloženia. Športová výstroj v kufri môže byť posudzovaná inak než lyže na strešnom nosiči alebo bicykel na ťažnom zariadení. Nosiče, strešný box a ich obsah majú často vlastné podmienky; uzamknutý box nie je automaticky rovnocenný batožinovému priestoru.
Pred cestou si porovnajte limit s hodnotou vybavenia, ktoré veziete. Ak je jeden kus drahší než sublimit, väčší celkový limit nemusí problém vyriešiť. Spýtajte sa poisťovne, či krytie platí pri krádeži z boxu, na nosiči alebo z prívesu a aké zabezpečenie vyžaduje. Pri ťažkom vybavení dbajte aj na bezpečné uloženie: pri náraze v rýchlosti 50 km/h pôsobí voľne uložená pollitrová fľaša približne ako sedemkilogramový predmet; pri 130 km/h ide o silu zodpovedajúcu hmotnosti vyše 18 kg. Upevnenie batožiny chráni posádku aj jej majetok.
Pred odchodom sa oplatí skontrolovať aj ostatné pripoistenia pred dovolenkou autom. Ak veziete príves, overte si samostatne aj PZP na prívesný vozík; nejde o krytie jeho nákladu.
Nahradí krytie batožiny cestovné poistenie?
Nie. Pripoistenie batožiny vo vozidle chráni veci prepravované autom v rozsahu poistnej zmluvy. Cestovné poistenie sa riadi vlastnými podmienkami a môže obsahovať poistenie batožiny, liečebných nákladov či zodpovednosti. Jedno nenahrádza druhé a pri súbehu treba preveriť, či rovnakú škodu nekryjú dve poistky s odlišnými limitmi a výlukami.
Pri cestovnom poistení si overte, či kryje odcudzenie vecí z auta, aké zabezpečenie vyžaduje a či sa na konkrétnu udalosť vzťahuje spoluúčasť. Pri poistke k autu zasa čítajte podmienky pre batožinu a územnú platnosť. Pred cestou do zahraničia pomôže aj prehľad územnej platnosti poistenia vozidla. Ak chcete porovnať, čo sa mení medzi poisťovňami, využite informácie o poisťovniach na Slovensku a podmienky konkrétnej zmluvy.
Pri výbere auta a poistiek sa môžu krytia prekrývať aj s poistením domácnosti. To môže chrániť veci v domácnosti, ale nepredpokladajte, že platí aj pri krádeži z vozidla. Rozhoduje poistná zmluva a miesto vzniku škody. Ak už máte zákonné krytie, rozdiel medzi ním a havarijnou poistkou vysvetľuje článok o PZP – povinnom zmluvnom poistení. Pri porovnávaní balíkov si všímajte tiež asistenciu: asistenčné služby k poisteniu auta riešia pomoc s vozidlom, nie automaticky škodu na batožine.
Územná platnosť pripoistenia a cesty mimo Európy
Územná platnosť pripoistenia batožiny vo vozidle môže zahŕňať Slovenskú republiku a geografické územie Európy. Presný rozsah si však overte vo svojej zmluve a poistných podmienkach; geografické a politické vymedzenie Európy nemusí byť v každom produkte opísané rovnako. Ak smerujete do Turecka alebo Maroka, nepovažujte krytie za samozrejmé. Pred cestou si od poisťovne vyžiadajte potvrdenie, či sa daná krajina považuje za územie platnosti a či sú tam rovnaké pravidlá pri krádeži batožiny.
Pri ceste mimo uvedeného územia môže byť potrebná iná poistná ochrana. Zelená karta sa týka povinného zmluvného poistenia vozidla, nie batožiny. Skontrolujte aj územnú platnosť havarijnej poistky, asistenčných služieb a cestovného poistenia. Ak máte uzatvorené poistky vo viacerých spoločnostiach, kontaktujte ich pred odchodom a uschovajte si odpoveď.
Časté otázky
Preplatí poistka notebook alebo mobil ukradnutý z kufra?
Nie automaticky. Tieto zariadenia bývajú typickou výlukou, preto rozhoduje presné znenie vašich podmienok.
Musím pri vykradnutí auta volať políciu aj v zahraničí?
Odcudzenie vlámaním bezodkladne oznámte polícii a vyžiadajte si potvrdenie alebo záznam. Ten môže poisťovňa požadovať pri likvidácii škody.
Platí krytie na veci v strešnom boxe?
Nie je to isté vo všetkých zmluvách. Overte si, či box a jeho obsah podmienky zahŕňajú a aké zabezpečenie vyžadujú.
Dostanem za zničenú batožinu cenu novej veci?
Nie nevyhnutne. Náhrada sa často počíta z časovej ceny po odpočítaní opotrebenia a následne sa uplatní sublimit či spoluúčasť.